中欧关系

欧盟出手:中国企业正被挤出关键领域
一套新的规则正在成形,中国企业正逐步被挡在欧洲关键技术与工程项目之外。 文/毕研韬 在过去相当长一段时间里,欧盟对外经济与科技合作总体保持开放姿态,中国企业和科研机构广泛参与欧洲市场与科研网络。然而,近两年欧盟在科研、产业与基础设施等多个层面持续调整规则,对中国的参与空间进行结构性收紧。这一变化并非单一政策所致,而是通过不同制度工具叠加形成的一种系统性趋势。 三项关键机制:科研、产业与工程的制度收紧 当前欧盟针对关键领域的政策调整,主要体现在三个层面。 首先,是欧盟旗舰科研计划“地平线欧洲”(Horizon Europe)。该计划覆盖2021年至2027年,总预算约955亿欧元,是全球规模最大的公共科研资助体系之一,涉及基础研究、技术研发与创新转化等多个环节。 其次,是欧盟委员会提出的“工业加速法案”(Industrial Accelerator Act,IAA)。该法案主要面向新能源、电池、储能、电网设备等战略性产业,目标是提升欧洲本土制造能力,减少对外依赖。 第三,是围绕关键基础设施逐步形成的一整套安全与监管机制,涵盖5G通信网络、电力系统、数字基础设施以及关键数据系统。这一部分并非单一立法,而是通过外资审查、供应链安全标准、网络安全政策等多项措施共同构成。 这三类机制分别对应科研合作、产业发展与工程实施三个层面,共同构成当前欧盟对外经济技术政策调整的基本框架,都深度影响中国企业在欧洲的发展空间。 科研领域:从开放网络到“选择性合作” 在“地平线欧洲”框架下,欧盟对外合作采取“关联国”与“非关联国”的分层机制。中国并未获得类似部分欧洲国家那样的“完全关联”地位,其参与需逐项审批。 更为关键的是,欧盟在该计划中引入了明确的“敏感技术”划分,对部分领域实行限制性准入。这些领域主要包括人工智能、半导体与先进计算、量子技术以及通信网络等。 在这些方向上,中国科研机构往往难以参与核心项目,尤其是在涉及关键技术路径与数据资源的项目中,排除性更为明显。相对而言,在气候变化、生态保护、农业等公共性较强领域,合作仍然存在,但通常局限于非核心环节。 这一变化意味着,科研合作正在从以学术开放为基础的网络结构,转向以安全与竞争为导向的分层结构。知识流动不再完全依赖学术共同体内部规则,而日益受到政策边界的约束。 产业与能源项目:制度构建中的“预期性限制” “工业加速法案”目前仍处于立法进程之中,但其政策方向已较为明确。 该法案重点针对新能源与工业制造领域,提出一系列可能影响外部企业参与的制度安排,包括: 一是强化本地化要求,例如在生产、供应链布局及就业方面提高欧盟本土占比; 二是在公共采购中设置倾向性规则,优先支持欧洲企业; 三是引入附加审查机制,对来自特定国家的企业进行更严格评估。...
欧美766位涉华专家预测中国:技术前景光明,地缘阴云笼罩
欧美766位涉华专家对中国的预测,正悄然重塑西方对华政策与国际叙事。 毕研韬 当欧洲政策与学术界试图勾勒未来中国的图景时,他们给出的并非单一论断,而是一种内在矛盾的认知架构:在技术与产业层面,他们高度乐观;在地缘政治与制度环境层面,他们则趋于悲观。这种“技术乐观+地缘悲观”的组合,已然成为当前西方对华认知的重要基调。 一、报告背景:一份“认知预期”的集中展现 2026年1月,德国墨卡托中国研究中心(Mercator Institute for China Studies)发布了《2026年中国预测》(China Forecast 2026)。该报告基于一项大规模专家调查,调查时间为2025年10月至11月,共收集了766名涉华专家与观察人士的意见,其中约八成来自欧洲。 需要指出的是,这并非一份基于统计模型的预测报告,而是一种典型的精英认知调查。它反映的并非中国“将如何发展”,而是西方政策与学术界认为“中国将如何发展”。这种预期本身就具有重要现实意义,因为它往往会转化为政策制定的依据与行动的逻辑。 二、技术与产业:中国被视作持续崛起的创新主体 在所有议题中,技术领域达成的共识最为集中。多数受访者认为,中国将在人工智能领域取得“重大或非常重大的进展”,同时在半导体、生物技术和绿色技术等关键领域保持推进态势。 这一判断具有明确的政策指向:西方专家普遍认为,中国已不再仅仅是技术追赶者,而是具备系统性创新能力的竞争主体。即便在外部技术限制持续强化的背景下,这一趋势仍被认为难以逆转。 与之相伴的是对“技术自主化”的预期。报告隐含的判断是,外部压力将促使中国进一步减少对外依赖,推动关键技术领域的本土替代。这一趋势意味着,未来的技术竞争将更加体系化,而非局限于单点突破。 三、经济与市场:外部拓展与内部压力相互交织 在经济层面,报告呈现出一种复杂的态势:对外拓展能力被普遍看好,但对内部问题则持谨慎态度。 一方面,多数专家认为,中国将继续推动出口市场多元化,降低对单一市场的依赖。这不仅是对外部环境变化的回应,也反映出中国在全球贸易网络中的调整能力。 另一方面,报告对国内经济状况持相对审慎的判断。受访者普遍认为,中国不会出现系统性经济危机,但增长动能将趋于温和。同时,青年就业、人口结构变化以及地方财政压力等问题,被视为中长期面临的挑战。 此外,欧洲专家对中国“产能过剩”问题表示关注,并普遍认为欧盟难以有效应对相关外溢影响。这一判断实际上将中国经济问题与欧洲自身政策能力直接关联起来。 四、地缘政治:竞争被视为长期态势 在国际关系层面,报告呈现出明显的悲观预期。...
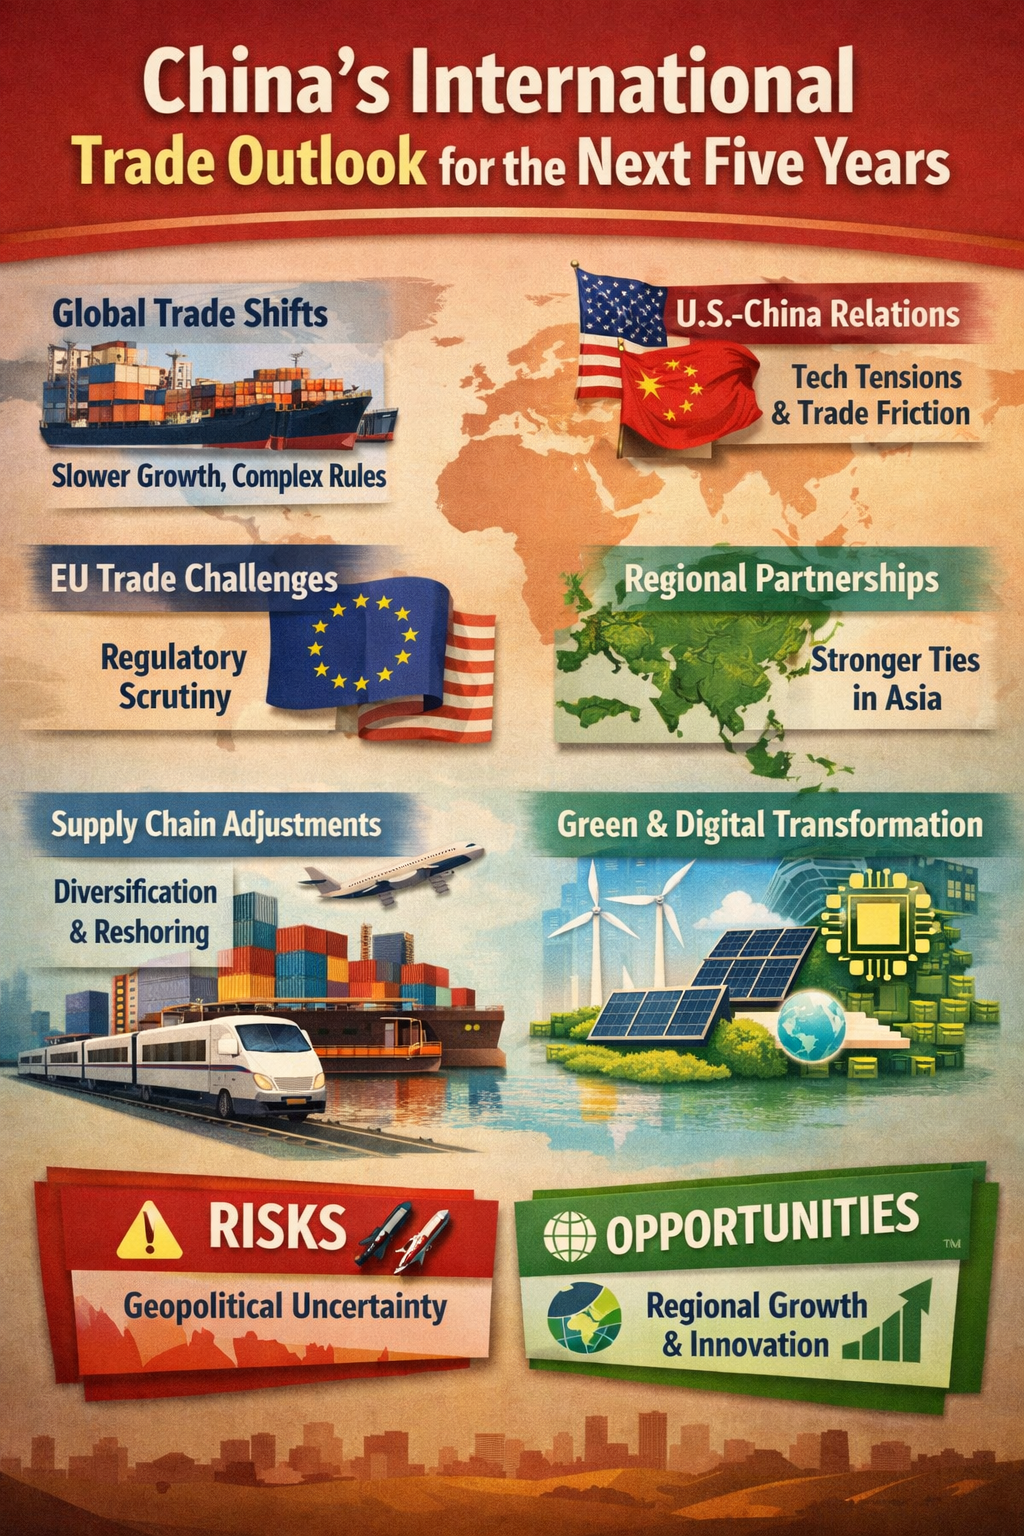
未来五年,中国的国际贸易环境将如何变化?
未来五年,中国所处的国际贸易环境,将呈现“结构性重组深化、制度摩擦常态化、区域整合加速化”的总体特征。判断这一趋势,不能仅凭短期数据波动,而应从全球规则体系、地缘政治约束、产业链重构和技术变迁四个维度综合分析。 文/毕研韬 一、全球贸易体系进入“低速稳定”阶段 以WTO为核心的多边贸易体系仍在运转,但争端解决机制功能受限,规则更新滞后。全球贸易增长率已明显低于2001-2015年的高增长阶段。根据国际货币基金组织和世界银行近年来的预测,中期全球贸易增速大概率维持在温和区间,不会出现系统性崩塌,但也难以恢复高速扩张。 这意味着,中国未来面对的不是“全面脱钩”的世界,而是一个增速放缓、规则更复杂、合规要求更高的贸易体系。贸易本身仍是各国经济的基本支撑,但政治安全因素的权重上升。 二、中美经贸关系将长期处于“管控竞争”状态 中美关系仍是决定中国外贸环境的关键变量。过去几年,美国对半导体、先进制造设备和部分高技术产品实施出口管制与投资审查,这种制度化趋势短期内难以逆转。即便双边对话恢复,高科技领域的限制也不太可能全面松动。 未来五年,中美贸易不会完全脱钩,但结构将持续分层:消费品、农产品和部分中低端制造品仍保持规模往来;高端芯片、关键软件、核心装备等领域将维持较高壁垒。贸易规模可能波动,但真正的变化在于技术边界的制度化划分。这将抬高中国企业的技术替代成本,也倒逼自主创新能力提升。 三、中欧关系呈现“合作与审查并行” 欧盟在“去风险”(de-risking)框架下,加强对关键行业的外资审查和产业保护,同时并未放弃与中国的经贸合作。中国仍是欧盟重要贸易伙伴,欧洲市场对中国新能源、消费电子和机械设备存在稳定需求。 未来五年,中欧贸易总体规模可能保持,但摩擦形式将更加制度化。例如反补贴调查、碳边境调节机制、数据合规审查等工具使用频率可能提高。摩擦将成为常态,但全面对抗概率较低。欧洲内部也存在产业保护与市场需求之间的现实张力。 四、区域化趋势将继续强化 全球贸易的重心正在向区域化倾斜。《区域全面经济伙伴关系协定》(RCEP)的实施,构建了覆盖东亚、东南亚和大洋洲的超大规模自由贸易框架。东盟近年来已成为中国第一大贸易伙伴,区域内供应链黏性增强。 未来五年,亚洲内部贸易和产业协作将进一步深化。部分低端制造环节向东南亚转移,但核心零部件、原材料与技术环节仍与中国保持紧密联系。这种“外迁-再整合”模式意味着供应链分散化,但并非简单替代。 五、产业链重构将呈现多中心格局 所谓“近岸化”“友岸外包”确实在推进,部分国家试图降低对单一市场的依赖。然而,中国在完整产业链、基础设施效率和规模制造能力方面仍具有显著优势。全面替代成本极高。 更现实的趋势是全球产业链多中心化:中国仍是重要节点,但不再是唯一中心。未来五年,中国出口结构将继续向新能源设备、电动车、电池材料、光伏组件和高端装备升级,而劳动密集型产业在全球价值链中的占比将逐步下降。 六、绿色与数字规则将重塑贸易形态 气候政策与数字经济规则正在成为新的制度变量。欧盟碳边境机制将直接影响钢铁、水泥、电力等产品出口成本。数字贸易、数据跨境流动、人工智能应用等议题将逐渐纳入国际规则谈判。 若中国在新能源、电动汽车和储能领域保持技术与规模优势,绿色转型可能成为出口新支柱,但若关键核心技术持续受限,高端制造升级节奏可能受到制约。 七、风险与机会并存 未来五年的主要风险包括:地缘政治突发冲击、贸易制裁升级、金融波动外溢、技术封锁加码。主要机会则来自亚洲区域整合深化、南南合作拓展、新兴市场需求增长以及绿色转型红利。 总体判断,中国国际贸易环境将更加复杂、更加制度化、更加安全导向化,但并非全面收缩。规模增长可能趋缓,结构升级将成为核心任务。决定长期走向的关键,不在于短期顺差或逆差,而在于能否在技术标准、产业链位置与规则制定中提升主动权。...
中国要求欧盟不带情绪和偏见,可行吗?
文/毕研韬 7月10日,中国商务部发言人何咏前在例行新闻发布会上就中欧经贸关系表态,呼吁欧方“不带情绪和偏见地看待双方经贸关系,少指责、多沟通,少保护、多开放,少焦虑、多行动,凡事多商量,少去贴标签。”这一番话语态度温和、立场理性,彰显出中方希望通过对话与合作解决分歧的姿态。然而问题在于:这样的呼吁在当前国际政治与经济环境中,究竟具有多大的现实可行性? 情绪与偏见,国家行为的结构性底色 国际关系的现实逻辑,从未以纯粹的“理性假设”为出发点。国家行为并非冷冰冰的运算,而是情绪、认知与利益交织下的产物。“偏见”往往是历史经验与战略焦虑的沉积物,而“情绪”则时常被动员起来,作为凝聚内部共识、推动对外博弈的政治工具。 欧盟近期针对中国电动车发起反补贴调查并加征临时关税,其背后是欧洲产业界对中国新能源汽车加速“攻城略地”的强烈不安。这种情绪既有结构性根源,也有政治动因。在欧盟的治理生态中,维护本土产业竞争力不仅是经济政策,更是回应民意、稳定联盟的政治工程。 必须指出的是,情绪化并非“西方专利”。中国在其他敏感议题上,如台湾、南海、科技封锁等,也会展现出强烈的态度色彩,对外使用“霸权主义”“冷战思维”“恶意遏制”等批评语汇,同样带有鲜明的情绪特征。这并非外交失范,而是国际传播中常见的叙事手段。 “理性呼吁”更像是一种战略性叙事 中国商务部的这番表述,其核心价值不在于能否直接改变对方行为,而在于通过话语塑造,争取战略上的主动性和道义上的优势。 其一,对内有助于传递“中方冷静克制、坚持合作”的政策信号,增强社会信心与国际形象的稳定;其二,对外构建了一种“中方主张沟通协商、欧方陷于焦虑防御”的叙事对比,意在削弱欧方的道义正当性;其三,这种话语也有助于在全球南方国家中强化中国作为“建设性大国”的印象,与中国近年来倡导的“全球发展倡议”“全球文明倡议”等理念相互呼应。 这是一种典型的“叙事前置”策略——在规则尚未成形、争端尚未解决之前,先行构建有利于己方的意义框架与情绪基调。 欧盟真的能“放下情绪”吗? 从机制层面观察,欧盟并非一个意志统一的行为体,而是由多个主权国家、多元利益集团、复杂制度结构构成的治理网络。对华政策自然呈现多层次、多向度的态势: 这种复杂结构决定了,即使欧盟部分力量愿意对话,其整体行为也难以完全摆脱情绪动员和意识形态牵引。更何况,在当前全球经济复苏乏力、技术竞争激烈、地缘政治张力上升的背景下,“焦虑感”已经成为各国不可忽视的政治变量。 可行性有限,但叙事价值不容低估 那么,中国商务部提出的“去情绪化”建议是否注定无效?答案并不绝对。 在国际传播与多边制度竞争日益加剧的时代背景下,塑造一种理性、开放、合作的国家形象,本身就是一种软实力的体现。即便短期内难以直接改变对方政策,这样的姿态却能够: 换言之,这种倡议并非现实主义意义上的政策工具,而是国际关系博弈中“意义生产”的组成部分。它的价值不在于眼前的实效,而在于持续构建“谁更负责任,谁更讲规则”的认知基底。 结语:情绪无可避免,理性尤显可贵 情绪与偏见或许难以根除,但理性与沟通从未失去价值。正是在全球信任赤字扩大、地缘对抗升温的当下,更需要有理性的声音,为合作保留空间、为未来争取余地。 中国商务部提出“少指责、多沟通,少保护、多开放”的倡议,虽未必即刻奏效,但已在当今充满焦虑与防御心理的国际氛围中,投下一种截然不同的信号。这种战略克制、建设性表达,本身就值得肯定。 国际秩序的稳定,不仅取决于实力的对抗,更关乎话语的竞争、理念的较量。当愤怒与防御成为主流语态,理性便愈加珍贵。中方的这份立场,也许无法立刻改变现实,却可能在更长远的未来,成为重建信任、重启合作的起点。
Why Do Some Countries Fear China’s Growing Influence?
China’s rising global influence — in economy, technology, infrastructure, and international affairs...
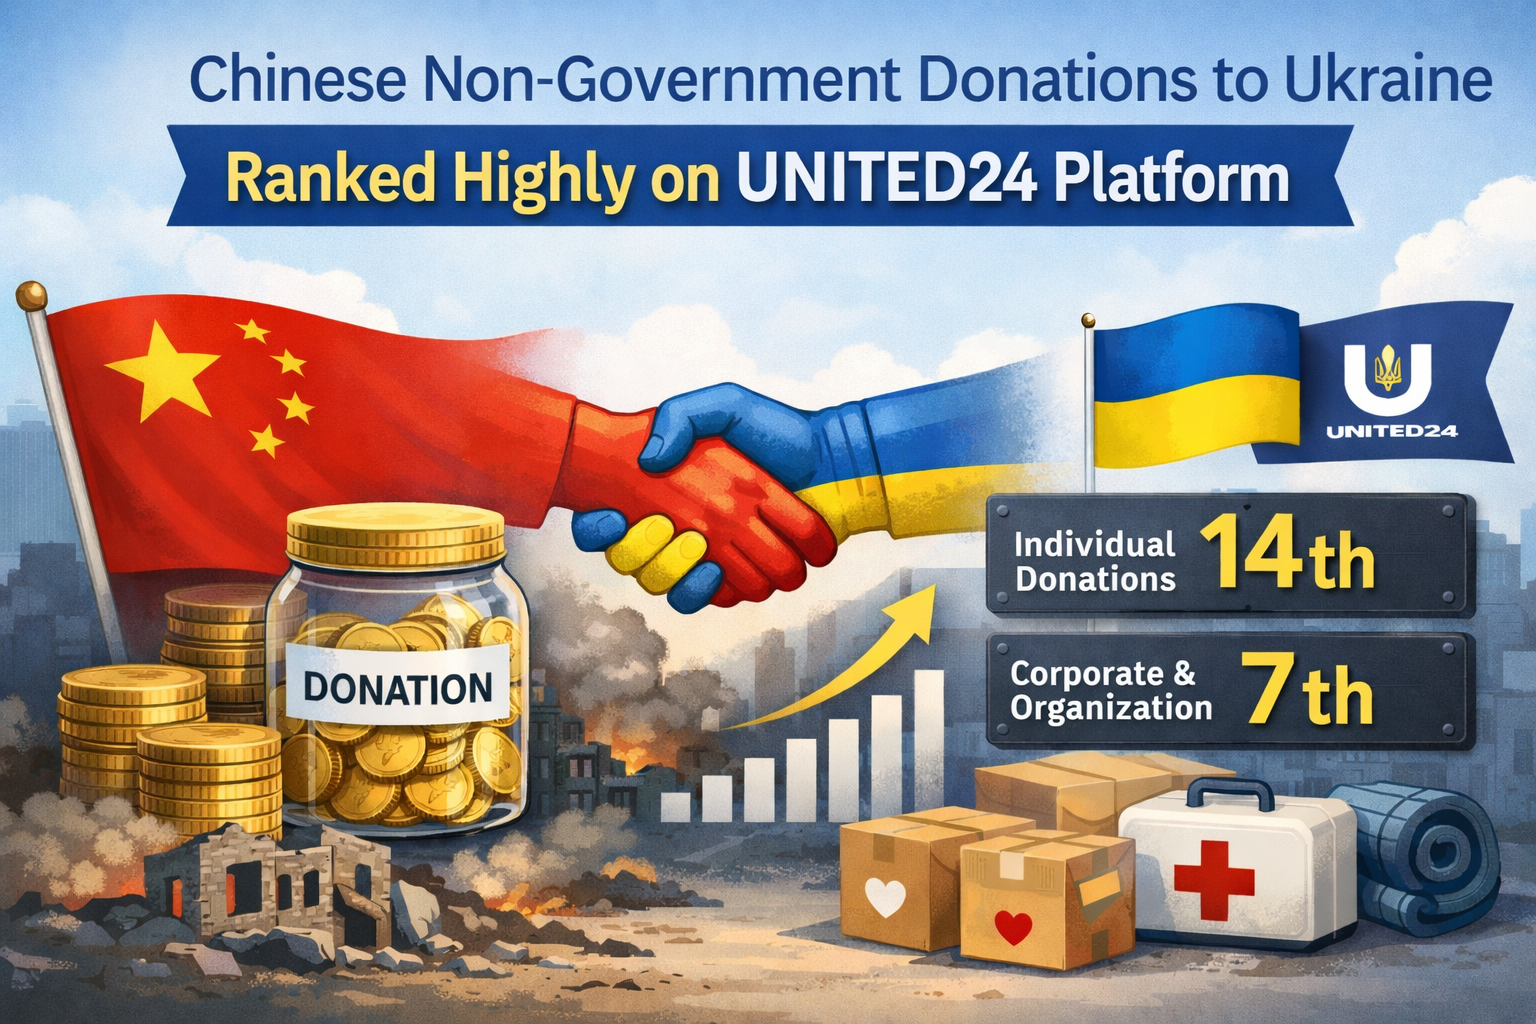
中国非政府主体对乌克兰捐款排名居全球前列
中国民间对乌克兰捐款位列全球前列,这说明国家立场与社会行动之间并非简单同构。 文/《无界传播》信息中心 根据乌克兰政府官方募捐平台UNITED24公布的年度统计数据及媒体整理结果, 2025年度中国在私人(个人)捐款来源国中位列第14位,在机构(企业等非政府组织)捐款来源国中位列第7位。该平台统计覆盖约140个国家和地区。 UNITED24成立于2022年5月,由乌克兰政府主导运作,面向全球个人与法人主体募捐,资金主要用于医疗支持、基础设施修复、防务及排雷等项目。上述排名仅统计通过该官方平台汇入的捐款金额,不包括各国政府之间的双边财政或军事援助,也不涵盖经红十字会等其他国际组织渠道的资金。 从统计位置看,在约140个来源国中,中国的私人捐款和机构捐款都已属于明显的“前列水平”,而非边缘或象征性参与。 这一现象至少体现三点: 第一,中国社会内部对俄乌冲突并非单一态度结构。尽管中国政府在外交层面强调政治解决与战略平衡,但在具体人道与项目捐助层面,中国部分个人和机构却都有亮眼的表现,说明其规模具有统计意义,而非个别行为。 第二,这类捐助具有主体分层特征。私人捐款排名低于机构捐款,可能说明企业或组织层面的资金动员能力更强。这可能与企业国际业务关联度、跨境责任意识以及品牌风险管理等因素有关。 第三,从国际传播层面看,这一排名客观上削弱了“整体拒绝参与”的外部刻板印象。排序位居全球前列,本身就是一种值得关注的参与行为。 需要强调的是,该排名仅限UNITED24单一平台,不等同于全球对乌援助总量格局。在国际援助整体结构中,政府间援助仍占绝对主导地位。因此,对这一现象的判断应严格限定在平台统计范围内。 还需要注意的是,该统计反映的是社会行为维度的参与情况,并不构成政策信号,但揭示了国家立场与社会行动之间的结构差异。

俄乌战争:西方为何读不懂中国
俄乌战争爆发后,西方主流舆论长期存在一个困惑:为什么相当一部分中国民众,甚至包括不少受过高等教育、熟悉国际事务的中国精英,并不完全接受西方关于俄乌战争的主流叙事? 文/毕研韬 2026年5月26日发布 在西方主流认知中,答案往往被简单归结为“宣传”“信息控制”或“媒体环境差异”。这种解释本身,恰恰反映了西方对中国社会认知结构的理解不足。 一个无法回避的现实是:即便在长期接触西方媒体、具备国际视野的人群中,很多人依然对西方关于俄乌战争的逻辑持保留态度。这意味着,问题并不仅仅是“信息获取”问题,而更深层地涉及不同文明体系对于国际政治的理解方式。 俄乌战争不仅是一场军事冲突,也是一场关于“现实解释权”的全球认知冲突。 一、西方叙事的逻辑基础 西方关于俄乌战争的主流叙事,大致建立在以下几个核心原则之上: 第一,主权不可侵犯。俄罗斯以武力进入乌克兰领土,因此构成对主权国家的侵略。 第二,小国拥有自主选择权。乌克兰有权自主决定其外交与安全安排,包括是否加入北约。 第三,联盟扩张不等于侵略。北约东扩被视为成员国基于安全需要的自愿选择,而非对俄罗斯的进攻。 第四,国际规则高于地缘政治逻辑。任何国家都不能以“安全焦虑”为理由,改变现有国际边界。...
美国民调: 77%美国人担忧中国拥有TikTok
文/毕研韬 2025年2月20日,新闻集团(News Group)旗下的《纽约邮报》(New York Post)发表文章称,77%美国人担忧中国拥有TikTok。 ChatGPT说,《纽约邮报》属于右翼保守派,对中国立场属于”强烈鹰派“,涉及中国话题时,常强调“威胁”“间谍”“渗透”等关键词,倾向构建负面叙述。 这份民意调查由范登堡联盟(The Vandenberg Coalition)和JL Partners联合进行。 ChatGPT告诉笔者,范登堡联盟属于中右(鹰派)机构,对中国态度强硬(鹰派)。笔者发现,其官网把TikTok称为“特洛伊木马”。 ChatGPT介绍说,JL...
中国已建成212家国际传播中心
文/毕研韬 BJT 2025-09-04 7:50发布 据北京一位同行在公开会议上透露,截至2025年8月20日,中国各地已正式成立国际传播中心212家,另外还有9家正在筹建或即将挂牌,总计221家。 在221家中,省级(自治区、直辖市)40家,占比18%;副省级7家,占比3%;地市级103家,占比47%;县(区)级59家,占比27%;村级/功能区3家,占1%;海外联络中心9家,占比4%。 据笔者了解,中国各省正在加速在境外布局,建立更多海外工作站或海外联络中心。笔者预判,这会不可避免地引发国际应激反应。让我们拭目以待。 相关文章:中国已建成453个区域国别研究机构(更新版)


开栏语|《向中南海推荐》
自古识者不贵喧,言者难达阙。纵有经世之才,若无其道与其时,常湮没于庙堂之外、流散于江湖之间。今之世,知识爆炸而智慧稀缺,喧哗者有名,深耕者无声,遂使真识者益孤,而俗响愈炽。 《向中南海推荐》,今开设于《无界传播》,非为鼓噪造势,亦非逢迎时尚,而是愿以冷静与笃定之笔,为有识者拓一缝隙,为时代留一道光。此栏所荐,不问门第背景,不计交游权变,惟观其志、其识、其能,期以一言之献、一策之思,通往大政之中枢,抵达国家之未来。 夫天地不言而四时行,圣人无名而天下理。深知此举或微如芥尘,然愿立此一栏,如斯年一纸灯火,荐人荐策,荐智荐魂,惟愿苍生不误,时代不虚。 《无界传播》总编辑 毕研韬
